


","ad_server_empresa":"Troop","alto":"80","ancho":"1500","alto_mobile":"200","ancho_mobile":"380","image":"https://lcr-s3.cdn.net.ar/s3i233/2025/08/lcr/files/01/90/19015/dcf32350191198e94f352a15d715598f30a237d18c50f563cba4531f1db44acf.gif","image_mobile":"https://lcr-s3.cdn.net.ar/s3i233/2025/08/lcr/files/01/90/19018/32c77bbe08a2659f513dc488c83ef532591b740db2a4df23bfd646521d585d55.gif","url":"www.loteriaderionegro.gob.ar","url_mobile":"www.loteriaderionegro.gob.ar","target":"_blank","target_mobile":"_blank"}])
El Banco Nación simplificó sus trámites, calificaciones y permite sacar créditos online
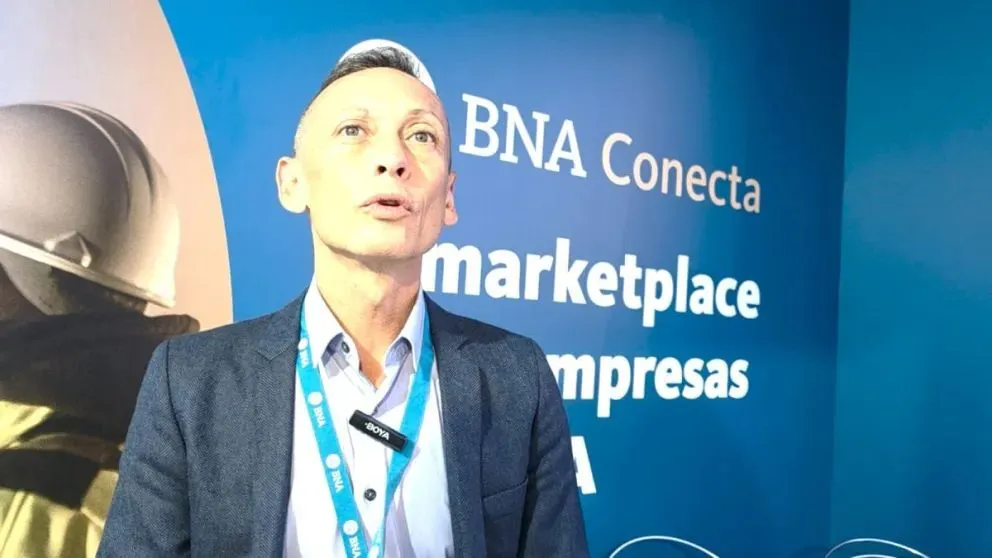
Leonardo Ruffinelli, gerente departamental y responsable de Grandes Empresas del Banco de la Nación Argentina, explicó los dos cambios con los que la entidad busca acortar el camino al crédito para las empresas del sector hidrocarburífero: una calificación digital que se resuelve con documentación mínima cargada en el sitio web y un esquema de calificaciones que permite usar un mismo cupo en distintas monedas, tasas y plazos.
"Hoy tenemos un esquema de financiaciones que es tan rápido como flexible como para que cualquier compañía pueda insertarse en el desarrollo de esta industria hidrocarburífera".
Ruffinelli explicó durante una entrevista con este medio que al momento de que una empresa inicia gesitones se hace un análisis. "Lógicamente, si cuenta con los proyectos y el expertise necesario para poder hacerlo", indicó el gerente.
La frase resume el planteo del banco público frente al ciclo de inversiones de Vaca Muerta. Los recursos están y las grandes operadoras ya invirtieron; lo que falta, según Ruffinelli, es que el crédito llegue con la misma velocidad a las empresas que proveen bienes y servicios alrededor de esas inversiones.
Para eso, el Nación modificó dos cosas: la forma en que una empresa obtiene su calificación y lo que puede hacer con ella una vez que la tiene.
Ya no se depende de un papel
El primer cambio es un sistema de calificación digital. La empresa necesita incorporar una documentación mínima a través del sitio web del banco, sin presentar la carpeta tradicional, y el Nación completa el análisis con la información histórica que ya tiene del cliente y con datos que obtiene de otros sistemas y de la nube.
"Desarrollamos un sistema de calificación que es digital, de manera que las compañías pueden, con una documentación mínima que incorporan al sitio web, de manera simple, y con la documentación que tenemos histórica del cliente, y ahí con diversos sistemas y la información de la nube, podemos calificar créditos de hasta 1.200 millones de pesos de manera online", explicó Ruffinelli.
El Gerente ubicó el destinatario de esa herramienta en las empresas proveedoras de las grandes operadoras: "Eso es un mejor acceso para las pymes de primera escala". Y dio un ejemplo de uso concreto: "Algo que es sumamente dinámico y sumamente útil para que puedan hacerse del financiamiento, por ejemplo, para la compra de herramientas".
Una sola calificación
El segundo cambio apunta a la etapa posterior. Hasta ahora, explicó Ruffinelli, el banco calificaba al cliente por tramos: un monto para un tipo de operación y, si la empresa necesitaba otra, una nueva calificación con otro monto.
"Antiguamente se lo calificaba al cliente para operar hasta un cierto monto en un tramo, luego se lo calificaba para otro tramo, con otro monto. Pero ahora las calificaciones permiten operar para un mismo destino en tasa fija o variable, en pesos o dólares, a corto plazo o largo plazo", detalló.
En la práctica, una empresa con una calificación vigente puede elegir la moneda, el tipo de tasa y el plazo que mejor se ajuste a cada necesidad sin volver a iniciar el trámite. "Tuvimos que desarrollar sistemas de calificaciones que son mucho más dinámicos, más versátiles", resumió.
“La coyuntura nos desafía a ser imaginativos”
Ruffinelli describió la presencia del banco en el sector como un recorrido en etapas. "Desde hace años venimos trabajando en el sector oil and gas, con presencia en las distintas etapas en que se fue gestando esta industria. Primero fueron las grandes operadoras las que iniciaron el desembarco y las que hicieron las inversiones más importantes, y acompañamos esa primera etapa de inversiones", recordó. "Con el correr del tiempo nos fuimos involucrando mucho más en la cadena de valor que deviene de esas grandes inversiones".
En esa lectura, el crédito es un insumo más de la actividad. "Venimos desarrollando permanentemente nuevas herramientas, porque la coyuntura nos desafía a ser imaginativos y a generar nuevos esquemas en donde las empresas se puedan financiar y acceder al crédito, que es la materia prima para abarcar todas las necesidades que van apareciendo", sostuvo.
El diagnóstico sobre la región sigue la misma línea. "Es una región que tiene los recursos naturales tan valiosos para el desarrollo de la economía, y tiene también grandes inversores que permiten que eso se pueda explotar, pero entendemos que requiere mucho financiamiento, pyme también", planteó. "Por más que estén los recursos, por más que haya grandes inversiones, hace falta otro tipo de desarrollo que viene de la mano de la cadena de valor, de la infraestructura y de la calidad y los estándares".
","ad_server_empresa":"Troop","alto":"320","ancho":"350","alto_mobile":"200","ancho_mobile":"380","image":"https://lcr-s3.cdn.net.ar/s3i233/2026/10/lcr/files/03/53/35334/db3c05c9d13f27df9150611a0fd5dedcc6969ae30d99f73951cb976b88a457af.webp","image_mobile":"https://lcr-s3.cdn.net.ar/s3i233/2026/10/lcr/files/03/53/35335/4e2ddcc08bc5cdd2a80b419b8fdd383029056bc4790af32aa8458e3fbc737485.webp","url":"https://energia.rionegro.gov.ar/ ","url_mobile":"https://obrasyserviciospublicos.rionegro.gov.ar/programa/389/mapa-de-obras?n=NzAz ","target":"_blank","target_mobile":"_blank"}])